Compte de parts sociales : rendement, gestion et risques
Vous avez peut-être déjà entendu parler de ce mécanisme sans vraiment savoir ce qu’il change dans la vraie vie. Un compte de parts sociales représente une manière de participer à une structure coopérative tout en donnant du sens à votre épargne. Dans une caisse mutualiste, il peut renforcer une relation plus social et plus solidaire, tout en gardant une logique de finance locale. C’est un repère utile si vous voulez comprendre ce qui se cache derrière ce type de participation.
Le compte de parts sociales désigne une détention de titres au sein d’une organisation coopérative, avec un rôle précis dans la gouvernance et la vie de la société. Il permet de mieux comprendre vos droits, votre pouvoir de décision et l’intérêt concret de cette participation. Pour un client ou un sociétaire, c’est essentiel avant d’agir, car cela facilite une lecture claire des avantages et des limites.
Comprendre les parts sociales et le rôle du sociétaire
Une part sociale, c’est d’abord une unité de participation dans une société coopérative. Contrairement à une action classique, elle s’inscrit dans une logique social de proximité, où la caisse ne cherche pas seulement un apport financier mais aussi un engagement local. Le sociétaire n’est pas un simple client : il prend part à une finance plus collective et peut s’impliquer dans la vie de l’entreprise.
Dans une caisse mutualiste, la nature de la part compte autant que son montant. Vous pouvez voter en assemblée, décider sur certaines orientations et suivre la participation de votre structure locale. Cela donne un droit réel, même si le pouvoir reste encadré par les règles générales de la société.
- Définition simple : une part donne une participation au capital social.
- Logique coopérative : la caisse sert un projet social avant tout.
- Droits du sociétaire : voter, recevoir une fiche d’information et suivre la société.
- Place dans la gouvernance : le sociétaire contribue au pouvoir local.
Exemple : dans une caisse de quartier, un sociétaire peut soutenir une finance plus solidaire tout en gardant une vision claire de son droit d’expression. Pour distinguer part sociale et action, retenez ceci : la première renforce l’ancrage local, la seconde vise souvent la rentabilité. Fiche repère : la part sociale s’inscrit dans une logique coopérative, la action dans une logique de marché.
Comment souscrire et gérer ses parts au quotidien
Pour souscrire, il faut d’abord vérifier la règle de la caisse concernée. Ensuite, vous devenez sociétaire après l’enregistrement de votre part et la validation des documents. La gestion quotidienne reste simple, mais elle demande de bien suivre chaque titre et chaque fiche comptable.
Voici les étapes les plus utiles : 1) choisir la caisse ou la banque coopérative, 2) préparer une pièce d’identité et un justificatif, 3) enregistrer la souscription, 4) suivre la gestion de la part dans votre espace, 5) anticiper la sortie si vous souhaitez devenir détenteur d’un autre support d’épargne. La nature du titre impose souvent une règle de conservation minimale.
Pour un particulier, la démarche ressemble à un petit rendez-vous d’épargne : vous signez, vous enregistrez, puis vous suivez. Pour un professionnel, la logique est proche, mais la gestion comptable doit être plus rigoureuse. La banque peut demander une fiche de suivi, surtout si la part social est liée à une activité professionnelle. En cas de remboursement ou de cession, la règle de sortie doit être relue avec attention.
Rendement, rémunération et équilibre entre intérêt et utilité
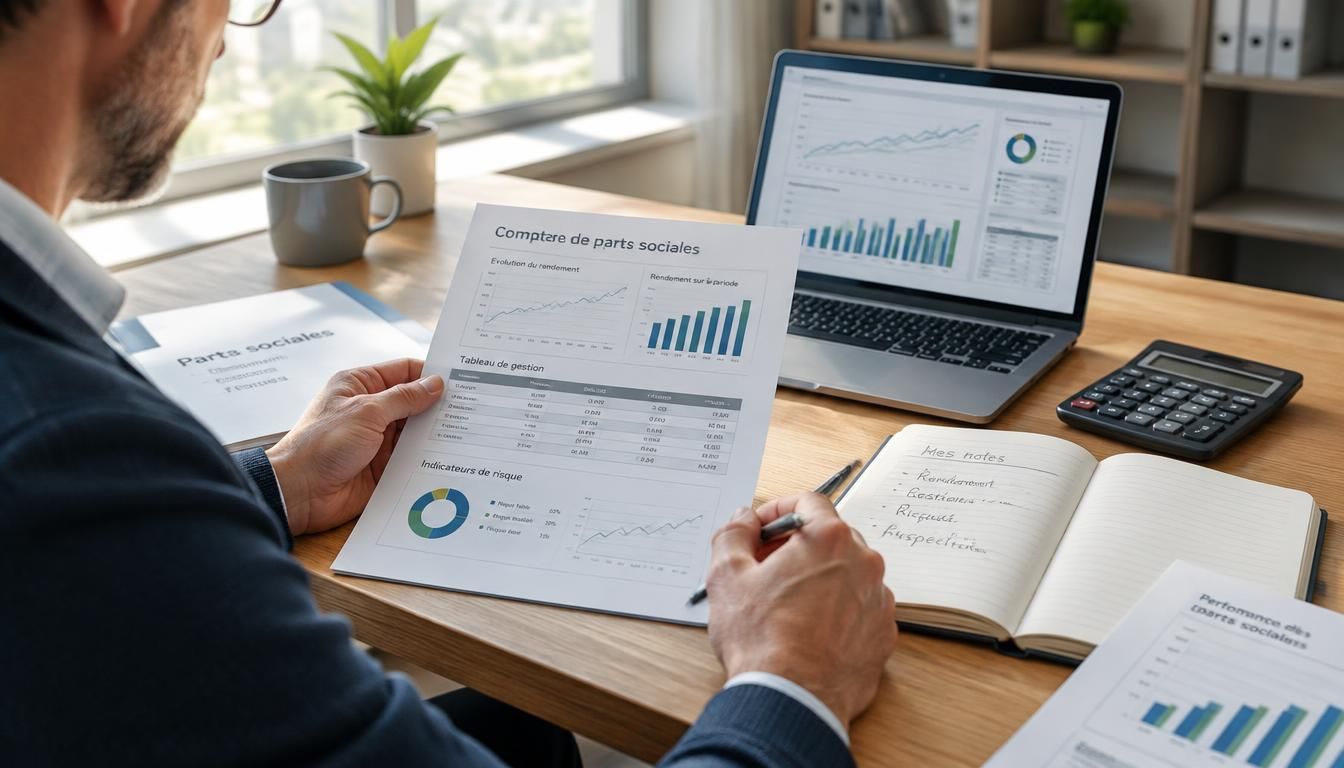
Le rendement d’une part social n’est pas toujours la priorité. Dans une logique solidaire, la rémunération peut être modérée, mais elle reste un repère financier utile pour l’année. Selon la caisse, le brut annoncé dépend de la politique de distribution et du capital mobilisé.
| Logique | Critère d’appréciation |
|---|---|
| Rémunération sociale | Utilité collective et stabilité |
| Rendement brut | Montant versé sur l’année |
| Capital investi | Somme immobilisée et durée |
Trois éléments influencent souvent la rémunération : la santé financière de la structure, l’augmentation du capital disponible et la décision de partager une partie du résultat. Exemple simple : si vous investissez 1 000 euros et qu’un brut de 2 % est retenu sur une année, la rémunération théorique atteint 20 euros avant fiscalité éventuelle. Cela reste une logique financière, pas une promesse.
Cette épargne peut aussi participer à un projet local, avec une influence réelle sur l’orientation de la caisse. Le rendement n’est donc qu’un aspect parmi d’autres : vous partagez une utilité, vous participez à un modèle social et vous arbitrerez selon votre profil financier. Pour certains, c’est l’effet recherché ; pour d’autres, la rémunération prime davantage.
Les risques à connaître avant d’immobiliser son capital
Avant d’immobiliser votre capital, il faut regarder le risque avec lucidité. Une part social peut sembler rassurante, mais elle reste soumise à des règles générales qui limitent parfois le remboursement. Le sociétaire doit savoir que le détenteur n’a pas toujours une sortie rapide, surtout si la caisse applique une procédure stricte.
Les risques concrets sont faciles à comprendre : 1) immobiliser son capital plus longtemps que prévu, 2) subir une liquidité limitée, 3) rencontrer un remboursement différé, 4) voir la valeur évoluer selon la règle interne. Dans certains cas, la cession n’est pas simple, et la banque peut demander un délai avant de traiter le dossier.
Imaginez Lucie, à Nantes, qui souhaite récupérer ses fonds pour un prêt immobilier. Elle découvre que la sortie d’une part social prend plus de temps qu’elle ne l’avait pensé. C’est précisément là que le risque devient concret : votre capital n’est pas toujours disponible immédiatement. En général, il faut aussi accepter la possibilité d’une perte en capital ou d’une variabilité liée au fonctionnement de la caisse. L’assurance ne couvre pas tout, et le crédit peut exiger une autre source de financement.
Le traitement comptable des parts en entreprise et en association
Le traitement comptable d’une part social dépend de la société qui la détient. Pour une entreprise, l’enregistrement doit suivre une règle claire afin de refléter correctement le capital et la finance engagée. Le comptable vérifie le titre, la nature de l’opération et la bonne écriture au bilan.
Quatre points comptent vraiment : 1) enregistrer la souscription, 2) classer correctement la part au bilan, 3) suivre l’émission éventuelle, 4) traiter le remboursement selon la règle générale. Dans une société ou une caisse, la gestion comptable doit rester cohérente avec l’année en cours et les documents reçus.
Exemple de schéma : à la souscription, le comptable enregistre l’entrée du titre au bilan ; lors d’une augmentation, il ajuste la ligne de capital social ; au remboursement, il constate la sortie. Fiche pratique : conservez la preuve d’émission, la fiche de suivi et les décisions de gestion. Pour une entreprise, ce point évite des erreurs de lecture sur la structure financière et sécurise la relation avec la caisse.
Comparer avec d’autres placements et mieux décider
Comparer une part social à d’autres solutions aide à décider sans se tromper. Face à une action, elle offre souvent moins de liquidité mais plus d’ancrage local. Face à une obligation, elle n’a pas la même logique de placement financier. Face à une épargne classique, elle peut être moins souple, mais plus engagée.
Voici quatre repères simples : une action se cote parfois en marché, une part sociale s’inscrit plutôt dans une relation de sociétaire ; une obligation vise un flux financier défini ; un placement classique privilégie souvent la disponibilité ; une banque coopérative met davantage en avant la participation locale.
Si vous cherchez de la stabilité, une épargne liquide reste souvent plus adaptée. Si vous voulez participer à un projet local, la part peut avoir du sens. Si vous êtes client d’une caisse et que vous aimez comprendre où va votre argent, ce placement devient pertinent. En revanche, si votre priorité est la performance pure, mieux vaut comparer avec d’autres investissement et ne pas confondre utilité sociale et rendement financier.
FAQ – Questions fréquentes sur les parts sociales
À quoi sert une part sociale dans une caisse coopérative ?
Elle sert à renforcer la caisse, à soutenir son capital et à donner une place au sociétaire dans la vie sociale de la structure.
Qui peut devenir sociétaire et quels droits cela donne-t-il ?
Un client, un professionnel ou une association peut parfois devenir sociétaire selon la règle de la banque. Cela donne un droit de vote et, selon les cas, la possibilité de décider sur certains sujets.
Comment se fait le remboursement ou la cession d’une part ?
Le remboursement suit souvent une procédure encadrée. La cession dépend de la règle interne et peut demander un délai avant validation.
Quel est l’intérêt d’une fiche pratique avant de décider ?
La fiche résume les points clés, le rendement, la rémunération et le capital engagé. Elle aide à investir ou à épargner avec plus de recul.
Comment vérifier l’impact comptable dans une entreprise ?
Le comptable doit contrôler l’enregistrement, le bilan et la nature du titre. Une fiche de suivi simplifie la lecture pour l’entreprise.
Quelles questions poser avant d’investir ou d’épargner ?
Demandez-vous si le placement sert votre projet, si le remboursement est souple et si la banque répond à vos attentes de sociétaire.