
Remboursement des implants dentaires par la mutuelle
 Thibault
•
5 septembre 2026
Les implants dentaires représentent souvent une dépense brutale : entre 1 500 et 3 000 euros pour un seul acte, sans compter les soins associés. Quand on découvre ce montant, une question revient aussitôt : quelle mutuelle rembourse les implants dentaires et comment éviter une facture qui grimpe vite ? En pratique, l’Assurance Maladie couvre très peu ce type de soin, d’où l’intérêt de comparer une mutuelle adaptée. Dans ce guide, vous allez comprendre ce qui est pris en charge, savoir lire un contrat et choisir la meilleure couverture selon votre besoin.
Pourquoi l’implant dentaire change tout dans le budget de soins
Le parcours de soin expliqué simplement, de la consultation à la pose
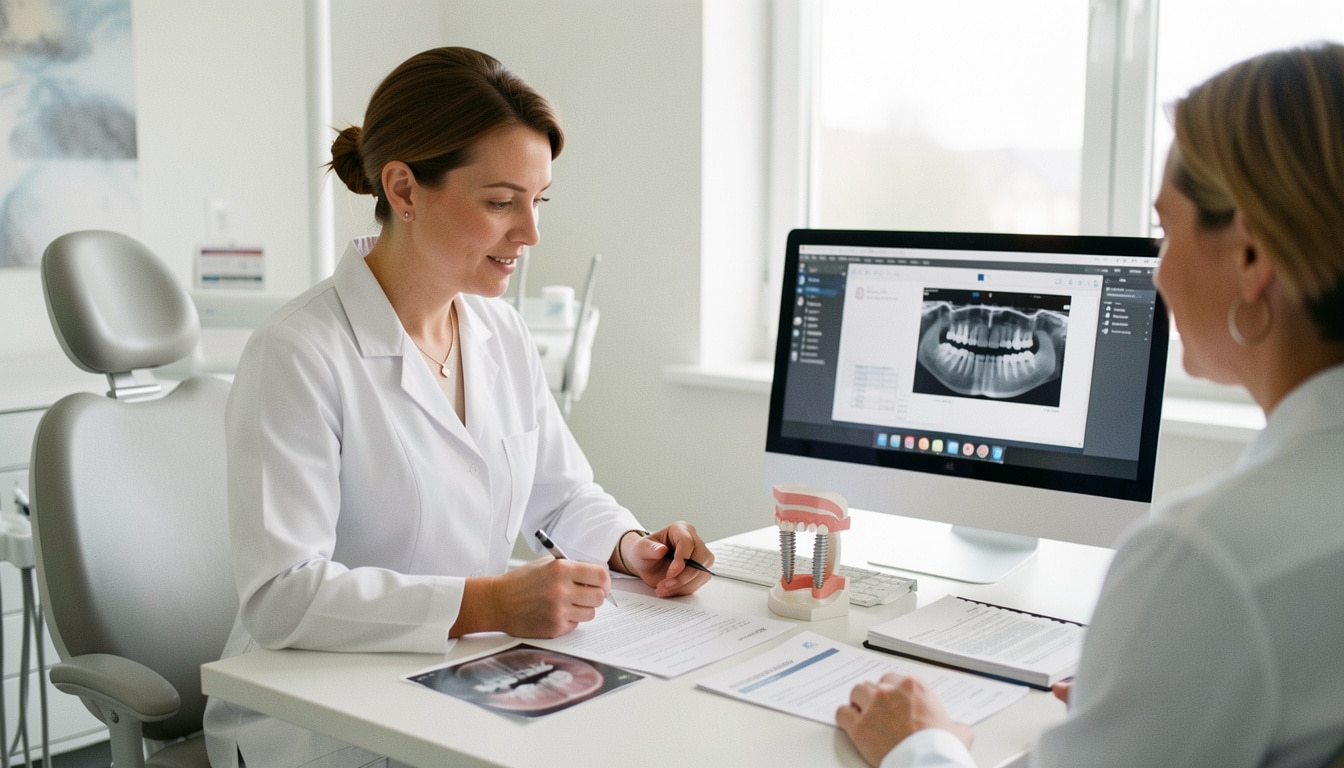
Un implant ne se limite pas à une vis posée en quelques minutes. Le dentiste commence par une consultation, parfois un scanner, puis il planifie l’intervention, la pose et enfin la couronne. À chaque étape, le patient avance dans un parcours dentaire qui mobilise du temps, des examens et plusieurs rendez-vous. C’est précisément ce qui alourdit le coût d’un implant et met la santé bucco-dentaire sous tension quand la charge financière tombe d’un coup. Beaucoup de patients découvrent alors que la vraie question n’est pas seulement l’implant, mais tout le traitement autour.
- Le prix global inclut souvent plusieurs actes, pas seulement l’implant.
- Le coût varie selon le nombre de dents à remplacer et la technique choisie.
- Le reste à payer peut rester élevé même après une première prise en charge.
Ce qui fait varier le coût d’un implant selon le cas
Le coût d’un implant dépend du praticien, de la région et de la complexité du dossier. Un implant posé à Lyon ou à Paris ne sera pas toujours facturé comme en ville moyenne, et un cas avec greffe osseuse peut faire grimper le coût de plusieurs centaines d’euros. Pour un implant isolé, vous pouvez voir une facture de 2 000 euros, puis 3 500 euros si le dossier est plus lourd. Le dentiste ajuste aussi son plan selon l’état de la mâchoire, ce qui explique pourquoi deux soins d’apparence proches peuvent produire des écarts importants.
Ce que couvre vraiment la Sécurité sociale pour ce type de soin
Pourquoi l’implantologie est souvent mal remboursée
La sécurité sociale et la sécurité sociale complémentaire n’offrent pas un remboursement généreux sur l’implant. En France, cet acte est souvent classé hors nomenclature, ce qui signifie que la sécurité sociale rembourse très peu, voire rien sur l’implant lui-même. Le soin dentaire reste donc largement à la charge du patient, et l’acte chirurgical n’entre pas dans les standards habituels du social. C’est pour cela qu’une mutuelle devient décisive : elle peut combler une partie du reste à payer, mais pas toujours la totalité. Pour approfondir ce sujet, consultez notre guide sur mutuelle maternité.
| Organisme | Ce qui est généralement pris en charge |
|---|---|
| Sécurité sociale | Une base très limitée, souvent nulle sur l’implant |
| Mutuelle | Forfait, pourcentage ou plafond selon le contrat |
| Patient | Le reste à charge, parfois important |
Implant, pilier et couronne : ce qui change dans la prise en charge
La sécurité sociale distingue mal les différentes pièces du traitement, alors que l’implant, le pilier et la couronne ne sont pas traités de la même façon. L’implant dentaire est souvent le plus mal remboursé, tandis que la couronne peut bénéficier d’un remboursement plus lisible selon le soin. Le cadre social reste donc fragmenté, et chaque acte doit être vérifié séparément. Dans les faits, la sécurité sociale laisse souvent une charge élevée, ce qui oblige à lire les garanties dentaire avec précision avant toute décision.
Comment une mutuelle dentaire complète le remboursement
Forfait, pourcentage ou plafond : comprendre les trois modèles
Une mutuelle peut fonctionner de trois façons : un forfait fixe, un pourcentage du tarif de base ou un plafond annuel. Sur un implant, le mutuel le plus utile est souvent celui qui prévoit un forfait dentaire clair, par exemple 400 euros par implant ou 800 euros annuel. Une mutuelle peut aussi annoncer un remboursement à 300 % du tarif social, mais cela ne couvre pas forcément le vrai prix. Le contrat doit donc être lu avec attention, surtout si un délai de carence de 6 à 12 mois est prévu avant le remboursement. Pour aller plus loin, lisez tarif harmonie mutuelle senior.
- Le forfait donne une somme connue à l’avance.
- Le pourcentage dépend d’une base parfois faible.
- Le plafond limite le total remboursé sur l’année.
- Le délai de carence peut retarder la prise en charge.
Les clauses du contrat à lire avant de souscrire
Avant de souscrire une mutuelle, vérifiez si le mutuel annonce un forfait annuel ou un plafond par implant. Un contrat peut paraître rassurant, mais son remboursement réel dépend de la formulation exacte. Par exemple, une mutuelle dentaire à 600 euros par an semble intéressante, jusqu’au moment où vous découvrez qu’elle couvre seulement une partie de l’implant. Lisez aussi les exclusions, les délais et la fréquence de prise en charge. C’est souvent là que se joue la différence entre une bonne promesse commerciale et un vrai soutien financier.
Les critères qui permettent de repérer la meilleure couverture
Comment comparer les garanties sans se perdre
Pour comparer une mutuelle, commencez par le niveau de garantie dentaire, puis regardez le tarif mensuel, le plafond annuel et la prise en charge des actes liés à l’implant. Le meilleur choix n’est pas toujours le moins cher : un bon contrat peut coûter 38 euros par mois et éviter 1 200 euros de reste à payer. À l’inverse, choisir une formule trop basique peut sembler économique au départ, mais devenir pénalisant dès le premier implant. Votre besoin doit guider le choix, pas seulement le prix affiché.
| Critère | À vérifier |
|---|---|
| Tarif | Cotisation mensuelle et rapport couverture/prix |
| Garantie | Forfait, plafond ou pourcentage |
| Besoin | Implant unique ou soins répétés |
Les profils pour lesquels une couverture renforcée est utile
Une couverture renforcée devient utile si vous avez déjà eu plusieurs soins dentaires, si vous savez qu’un implant est prévu ou si votre santé bucco-dentaire réclame un suivi régulier. Le meilleur contrat n’est pas le même pour un jeune actif, un senior ou une famille avec historique dentaire lourd. Pour choisir, comparez deux offres proches : 29 euros par mois avec faible garantie, ou 46 euros avec plafond plus large. Le bon arbitrage dépend de votre besoin réel et du niveau de sécurité que vous voulez garder.
Obtenir un remboursement plus lisible avec un devis bien préparé
Les documents à demander au praticien avant de commencer
Avant toute pose d’implant, demandez un devis détaillé au dentiste, puis un second devis si le chirurgien intervient dans le plan de soin. Le devis doit préciser l’implant, le pilier, la couronne et les éventuels actes préparatoires. Gardez aussi les comptes rendus et les factures, car ils servent à la prise en charge et au suivi du dossier. Pour le patient, cette étape évite les zones floues et permet d’anticiper le vrai coût. Sans devis clair, la lecture du remboursement devient vite imprécise et source de mauvaises surprises.
- Demander un devis détaillé avant la pose.
- Vérifier chaque ligne avec le praticien.
- Envoyer le devis à la mutuelle si elle le demande.
- Conserver toutes les factures et justificatifs.
Les délais à anticiper pour éviter les mauvaises surprises
Le temps joue un rôle clé, car un devis peut être valable quelques mois seulement et un remboursement peut demander plusieurs semaines. Si la mutuelle impose un délai de carence, mieux vaut le connaître avant l’intervention. Une demande envoyée trop tard peut décaler la prise en charge de 15 à 30 jours, parfois plus. Le patient a donc intérêt à préparer son dossier en amont, surtout si l’intervention est programmée en plusieurs étapes. Plus vous anticipez, plus la pose de l’implant se déroule sereinement, sans tension administrative.
Les cas où la prise en charge peut devenir plus intéressante
Quand la couronne et le pilier changent le reste à payer
Dans certains cas, la couronne et le pilier font toute la différence. Un implant seul peut laisser un reste à payer important, mais l’ajout d’une prothèse mieux couverte peut réduire la facture finale. Selon le dispositif choisi, la charge totale peut passer de 2 400 euros à 1 700 euros si la mutuelle prend mieux en charge la couronne. Ce n’est pas magique, mais cela change le budget dentaire. La santé bucco-dentaire se joue souvent sur ces détails, et le remboursement doit être lu acte par acte. En complément, découvrez numero de mutuelle ou le trouver.
- Un implant unique peut être moins bien remboursé qu’un ensemble complet.
- Plusieurs implants peuvent activer un plafond annuel plus utile.
- Une couronne mieux garantie réduit parfois le reste à payer.
Cas pratiques pour visualiser l’impact réel sur le budget
Premier cas : un implant à 2 100 euros, une mutuelle avec forfait de 300 euros, et un reste à charge de 1 800 euros. Deuxième cas : deux implants à 4 200 euros, avec un plafond annuel de 900 euros, ce qui aide davantage si le contrat est bien calibré. Troisième cas : un implant associé à une prothèse et une couronne, avec une meilleure couverture du dispositif final. Ces cas montrent qu’un même soin dentaire peut produire des écarts très différents selon la formule choisie et la charge globale du dossier.
Les limites du contrat qu’il faut repérer avant de signer
Délai de carence, plafonds et exclusions : les points sensibles
Un contrat peut sembler solide, mais il cache parfois un délai de carence de 3, 6 ou 12 mois, un forfait annuel trop bas ou des exclusions difficiles à repérer. Avant de souscrire, vérifiez si l’implant est bien cité, si le plafond annuel est suffisant et si la mutuelle accepte plusieurs actes la même année. Une clause restrictive peut dire, par exemple, que seul un implant tous les deux ans est remboursé. C’est dans les petites lignes que se joue la vraie valeur du contrat.
- Délai de carence trop long avant le premier remboursement.
- Plafond annuel inférieur au coût réel du traitement.
- Forfait limité à un seul implant.
- Exclusion de certains actes préparatoires.
- Conditions floues sur la couronne ou le pilier.
Pourquoi certaines offres paraissent bonnes mais remboursent peu
Une mutuelle peut afficher un tarif attractif de 24 euros par mois et promettre un bon remboursement, mais son contrat reste parfois trop limité. Le mutuel met alors en avant un forfait annuel séduisant, sans préciser qu’il s’applique à tous les postes dentaire confondus. Résultat : l’implant absorbe presque tout le budget. Pour souscrire sans regret, comparez la promesse commerciale avec le détail écrit, car c’est là que se mesure la vraie protection. Une offre claire vaut souvent mieux qu’une offre brillante en apparence.
Choisir une formule adaptée à son profil et à ses besoins
Senior, actif ou famille : quelle logique de choix adopter ?
La meilleure formule dépend de votre vie, de votre âge et de vos antécédents dentaires. Un senior qui prévoit plusieurs soins n’a pas le même besoin qu’un actif avec une bonne santé bucco-dentaire, ni qu’une famille qui veut anticiper un futur implant. Une mutuelle peut proposer une formule simple à 31 euros par mois ou une couverture plus solide à 52 euros. Pour prendre la bonne décision, regardez votre historique, vos projets de soin et votre budget mensuel. Le bon choix est celui qui protège sans peser inutilement sur la vie quotidienne.
- Senior avec besoins réguliers et suivi dentaire rapproché.
- Actif qui veut anticiper un implant futur.
- Famille avec historique de soins dentaires.
- Patient déjà engagé dans un parcours de soin.
Quand faut-il privilégier une couverture plus élevée ?
Il faut privilégier une couverture plus élevée si vous savez qu’un implant est probable dans les 12 prochains mois, si plusieurs dents sont concernées ou si votre budget ne supporte pas un reste à payer de plus de 1 000 euros. Certaines mutuelles proposent alors un niveau renforcé, utile pour prendre en charge davantage de dentaire. Souscrire tôt peut aussi éviter le délai de carence au mauvais moment. L’idée n’est pas de payer plus pour rien, mais de choisir une formule cohérente avec votre santé et vos priorités.
Ce qu’il faut retenir pour comparer efficacement les offres
Les 5 réflexes à garder avant de choisir
Pour comparer une mutuelle, retenez cinq réflexes simples : vérifier le forfait, lire le plafond, contrôler le délai, examiner la prise en charge de l’implant et regarder le remboursement de la couronne. Le meilleur contrat n’est pas forcément le plus cher, mais celui qui limite vraiment la charge finale. Un implant dentaire peut coûter 2 000 euros, puis grimper avec les actes associés. Si vous comparez calmement, vous gardez la main sur votre budget et vous évitez une mauvaise surprise au moment de la facture.
- Comparer le plafond annuel et le forfait.
- Vérifier le délai de carence.
- Lire les conditions sur l’implant et la couronne.
- Évaluer le reste à charge possible.
- Choisir selon votre besoin réel.
Comment vérifier que l’offre correspond vraiment à votre besoin
Pour savoir si une mutuelle est adaptée, posez-vous une question simple : couvre-t-elle vraiment votre implant, ou seulement une partie du parcours dentaire ? Comparez deux offres, mesurez le coût, puis regardez le remboursement promis et la charge finale. Le meilleur choix est celui qui équilibre prix, lisibilité et protection. Une bonne mutuelle doit soutenir votre santé sans transformer le contrat en casse-tête. Si vous gardez cette logique, vous pourrez comparer efficacement et avancer avec plus de sérénité. Vous pourriez également être intéressé par mca mutuelle alsace.
FAQ – Questions fréquentes sur le remboursement des implants dentaires
La Sécurité sociale rembourse-t-elle un implant dentaire ?
En règle générale, la sécurité sociale rembourse très peu l’implant dentaire, car l’acte est souvent hors nomenclature. Le patient doit donc compter surtout sur sa mutuelle pour réduire le reste à payer.
Quelle mutuelle choisir pour limiter le reste à charge ?
Choisissez une mutuelle avec un forfait dentaire clair, un plafond suffisant et un délai de carence faible. Pour un implant, la lisibilité du contrat compte autant que le niveau de remboursement.
Un forfait dentaire couvre-t-il toujours l’implant ?
Non, pas automatiquement. Un forfait peut couvrir l’implant, mais aussi d’autres soins dentaires. Il faut vérifier si le remboursement est bien dédié à l’implant ou partagé avec d’autres postes.
Le remboursement dépend-il du devis du dentiste ?
Oui, car le devis permet à la mutuelle d’estimer la prise en charge. Sans devis précis, le remboursement reste difficile à anticiper et le patient risque de découvrir un reste à charge plus élevé.
Peut-on être remboursé pour la couronne et le pilier ?
Oui, parfois. La couronne et le pilier peuvent être mieux pris en charge que l’implant lui-même, selon le contrat. Vérifiez chaque ligne du devis pour connaître le niveau réel de remboursement.
Les délais de carence sont-ils fréquents sur ce type de garantie ?
Oui, ils sont fréquents. Un délai de 3 à 12 mois peut s’appliquer avant le premier remboursement. C’est une clause importante à lire avant de souscrire, surtout si l’intervention est proche.
Comment savoir si une offre est vraiment adaptée à mon cas ?
Regardez votre besoin, le coût du traitement, le niveau de remboursement et le plafond annuel. Si la mutuelle couvre bien votre implant, votre couronne et votre budget, l’offre est probablement cohérente.

Vous aimerez aussi
 Mutuelle

 Mutuelle
 Mutuelle
 Mutuelle