
Comprendre le format du RIB et bien l’utiliser
 Thibault
•
29 août 2026
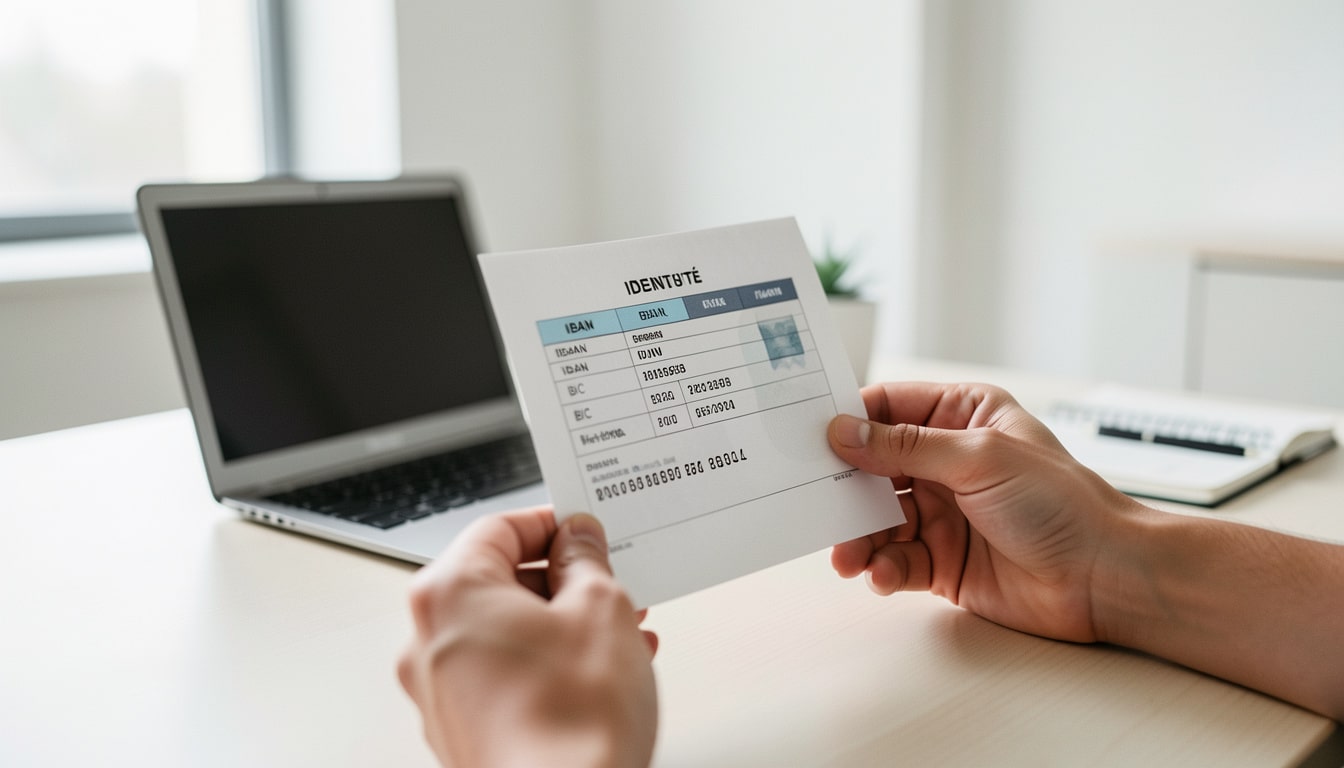
Avant de transmettre vos coordonnées, il vaut mieux comprendre ce que vous avez entre les mains. Le rib format est un repère bancaire qui sert à identifier un compte, à sécuriser les échanges et à faciliter les opérations courantes. Dans la vie réelle, il permet de recevoir un virement, de mettre en place un prélèvement et d’éviter une erreur de saisie qui peut coûter du temps. Ce guide vous aide à lire, vérifier et utiliser ce document en toute confiance, avec des explications claires et pratiques pour vos démarches bancaires en 2026.
Le rib format reste pourtant mal compris, alors qu’il concentre des informations simples à lire dès qu’on sait où regarder. Vous allez voir comment reconnaître les éléments utiles, distinguer le RIB de l’IBAN et du BIC, puis transmettre vos coordonnées au bon moment sans stress. L’idée n’est pas de vous noyer sous le jargon, mais de vous donner des réflexes concrets pour mieux gérer votre compte au quotidien, que vous soyez particulier, salarié ou entrepreneur.
Comprendre ce qu’est un relevé d’identité bancaire
La définition simple à retenir
Le RIB est un document bancaire qui rassemble l’identité d’un compte et de son titulaire. En pratique, il sert à donner une information claire à la banque ou à un tiers pour qu’un paiement arrive au bon endroit. Si vous devez savoir où trouver ce document, retenez qu’il est généralement accessible dans vos services en ligne, sur un relevé ou en agence. Le rib est donc un repère simple, pensé pour être lu rapidement et transmis sans difficulté. Pour approfondir ce sujet, consultez notre guide sur numéro de compte bancaire 11 chiffres.
- Il définit les coordonnées d’un compte bancaire de manière lisible.
- Il joue un rôle d’identification pour les opérations courantes.
- Il reste facile à lire dès que l’on sait où trouver les bonnes lignes.
Pourquoi ce document reste utile aujourd’hui
Même si les usages ont évolué, ce document reste très pratique pour vérifier un titulaire, préparer un paiement ou partager une référence fiable. Dans une banque, il est encore demandé pour de nombreuses démarches administratives. Le rib conserve aussi un intérêt pédagogique : il aide à comprendre comment un compte est identifié et pourquoi certaines opérations exigent une exactitude parfaite. Autrement dit, savoir le lire vous évite des allers-retours inutiles et des erreurs de traitement.
Ce que contient vraiment ce document bancaire
Les informations à repérer ligne par ligne
Un rib complet affiche plusieurs éléments utiles, chacun avec un rôle précis. Vous y trouvez le nom du titulaire, le code banque, le code guichet, le numéro de compte, la clé de contrôle, puis souvent l’IBAN et le BIC. Chaque code et chaque chiffre servent à distinguer un compte d’un autre sans ambiguïté. Lire ce relevé ligne par ligne permet de repérer un numéro exact, de vérifier un chiffre manquant et de comprendre la logique du document sans se tromper. Vous pourriez également être intéressé par qu est ce que le code bic.
- Le nom du titulaire pour confirmer l’identité du compte.
- Le code banque pour situer l’établissement.
- Le numéro de compte pour individualiser l’opération.
- La clé pour contrôler la cohérence des données.
- Les mentions IBAN et BIC pour les usages modernes.
Ancien format et format actuel
L’ancien format du rib reposait surtout sur des blocs numériques français, très utiles à l’époque des virements nationaux. Le format actuel s’appuie davantage sur l’IBAN, plus complet et plus compatible avec les échanges européens. Dans la pratique, les deux coexistent encore sur certains documents, ce qui explique pourquoi on parle toujours de rib même quand l’IBAN prend le relais. Le point essentiel reste le même : identifier le bon compte avec un code fiable et lisible. Pour aller plus loin, lisez bic code.
Différences entre identifiants bancaires et usages en Europe
À quoi sert chaque identifiant
Le rib, l’IBAN et le BIC n’ont pas le même rôle, même s’ils sont souvent présentés ensemble. L’IBAN permet d’identifier précisément un compte dans un cadre européen, tandis que le BIC désigne la banque elle-même, parfois via le réseau SWIFT. Le rib reste une présentation plus locale, encore familière en France, alors que les usages européens privilégient l’IBAN. Pour pouvoir utiliser les bons identifiants, il faut surtout comprendre qui identifie quoi et à quel moment.
| Identifiant | Rôle principal |
|---|---|
| RIB | Présenter les coordonnées bancaires d’un compte |
| IBAN | Identifier un compte pour un virement européen |
| BIC | Identifier la banque et son réseau international |
Les confusions les plus fréquentes
La confusion la plus courante consiste à croire que rib et IBAN sont strictement identiques. En réalité, l’IBAN est devenu l’identifiant central pour les opérations européennes, alors que le BIC complète l’ensemble pour repérer la banque. Deuxième erreur fréquente : penser qu’un rib suffit partout, alors qu’un virement international peut demander d’autres éléments selon le pays. Enfin, beaucoup oublient que le format affiché peut varier, sans changer la logique d’identification du compte.
Les usages concrets au quotidien
Recevoir un virement sans erreur
Quand vous devez recevoir un virement, le rib sert de point de départ pour transmettre les bonnes coordonnées. Un employeur, un proche ou une administration peut s’en servir pour envoyer de l’argent sur votre compte. Il suffit d’une mauvaise saisie pour bloquer le virement ou le retarder de plusieurs jours. C’est pourquoi il vaut mieux envoyer les données exactes dès le départ, surtout si le montant est important ou si le dossier est urgent.
- Recevoir un salaire ou une aide sociale.
- Faire rembourser une facture ou un trop-perçu.
- Transférer de l’argent entre deux comptes.
- Fournir une référence bancaire à un organisme.
Mettre en place un prélèvement automatique
Le prélèvement automatique repose aussi sur vos coordonnées bancaires. Un fournisseur d’énergie, d’eau ou d’abonnement peut demander un rib pour débiter la somme due à une date donnée. Cela évite les oublis et sécurise le paiement récurrent. Par exemple, si vous réglez 29,90 euros par mois pour un service, le prélèvement permet d’anticiper sans ressaisir chaque échéance. Pour vous, c’est un gain de temps et une gestion plus fluide de l’argent.
Obtenir ses coordonnées bancaires en quelques minutes
Depuis l’espace client ou l’application
Le moyen le plus rapide pour trouver votre rib consiste souvent à ouvrir votre espace client. Dans la plupart des banques, la rubrique dédiée aux comptes affiche une ligne de coordonnées bancaires téléchargeable en PDF. Sur l’application, il suffit parfois de toucher l’onglet “Partager mon RIB” ou “Informations du compte”. Si vous avez un compte épargne, un compte courant ou un compte pro, le chemin peut changer, mais la logique reste la même : trouver la page où figurent vos références.
- Dans l’espace client en ligne de la banque.
- Dans l’application mobile, rubrique compte.
- Sur un relevé mensuel téléchargé.
- En agence, sur demande au guichet.
- Dans un PDF envoyé par votre banque.
En agence, sur relevé ou en version PDF
Si vous ne trouvez pas vos coordonnées en ligne, l’agence reste une solution simple. La caisse de votre banque peut aussi remettre un document imprimé ou vous aider à retrouver le bon relevé. Sur un relevé PDF, la ligne des références bancaires apparaît souvent en bas de page, bien visible. Pour un usage professionnel, le compte pro dispose généralement d’un accès direct à ces informations, ce qui facilite la gestion des paiements et des encaissements.
Lire et vérifier les coordonnées avant de les transmettre
Les points à contrôler avant un envoi
Avant d’envoyer vos coordonnées, prenez quelques secondes pour vérifier le code banque, le numéro de compte et le nom du titulaire. Un détail manquant peut suffire à créer un rejet ou un mauvais crédit. Le dernier contrôle utile consiste à comparer le document reçu avec celui que vous avez téléchargé depuis votre banque. Cette habitude simple permet d’avoir une information fiable et de sécuriser vos échanges, surtout si vous transmettez le document à un service administratif ou à un partenaire.
| Contrôle | À vérifier |
|---|---|
| Identité | Le nom du titulaire est complet et exact |
| Code | Le code banque et le code guichet correspondent |
| Numéro | Le numéro de compte ne comporte pas d’erreur |
| Clé | La clé de contrôle est bien présente |
Comment éviter une erreur de saisie
Le meilleur réflexe consiste à copier-coller les données quand c’est possible, plutôt que de les retaper à la main. Si vous devez les saisir, relisez chaque numéro à voix basse, puis comparez-le au document original. Vous pouvez aussi demander au destinataire de confirmer les quatre derniers caractères avant validation. Ce dernier geste, très simple, évite bien des soucis. Savoir vérifier avant d’envoyer, c’est souvent gagner du temps et éviter un litige inutile.
Partager ses coordonnées sans prendre de risque inutile
Ce qu’un tiers peut faire avec ce document
Un tiers qui reçoit votre rib peut surtout initier un virement ou mettre en place un prélèvement autorisé. Il ne peut pas, en principe, vider votre compte comme par magie. En revanche, un usage malveillant peut apparaître si le document est transmis à la mauvaise personne. Pour un entrepreneur, la gestion des coordonnées bancaires demande donc un minimum de méthode, car un partenaire professionnel peut en avoir besoin sans pour autant devoir le recevoir partout.
- Envoyer le document uniquement à un interlocuteur identifié.
- Vérifier l’adresse ou le canal de réception.
- Limiter les copies inutiles dans vos emails.
- Conserver une version à jour dans un espace sécurisé.
Les réflexes pour limiter les risques
Pour sécuriser vos échanges bancaires, utilisez un canal fiable, évitez les messages non chiffrés et ne transmettez jamais vos coordonnées à la légère. Une fraude fréquente consiste à imiter un fournisseur pour demander un rib et détourner un paiement. Si la demande paraît pressante ou inhabituelle, prenez le temps de vérifier. Un professionnel prudent peut ainsi protéger son argent et mieux contrôler sa gestion quotidienne, sans compliquer inutilement ses démarches.
Adapter l’usage selon le contexte personnel ou professionnel
Pour un particulier
Pour un particulier, le rib sert surtout à recevoir un virement, lancer un prélèvement ou fournir une référence lors d’une démarche courante. Vous pouvez le demander à votre banque en quelques minutes, puis l’envoyer à un organisme qui en a besoin. L’usage reste simple, mais il demande de la vigilance sur le dernier document téléchargé, surtout si vous avez changé d’établissement récemment. Le compte personnel reste souvent le plus utilisé pour les opérations du quotidien.
- Réception de salaire ou de remboursement.
- Paiement d’abonnements et factures récurrentes.
- Transmission à une administration.
- Suivi des opérations depuis l’espace client.
Pour une activité professionnelle
Pour un entrepreneur, le rib pro devient un outil de travail à part entière. Il sert à encaisser des paiements, à organiser les virements clients et à distinguer les flux personnels des flux professionnels. Dans une activité bancaire bien tenue, le compte pro aide à garder une gestion claire, surtout si vous avez plusieurs partenaires. this précision est utile : un document professionnel doit rester à jour, lisible et cohérent avec vos factures, afin d’éviter toute confusion lors des règlements.
FAQ – Questions fréquentes sur les coordonnées bancaires
RIB et IBAN, est-ce la même chose ?
Non, le rib et l’IBAN ne désignent pas exactement la même chose. Le rib est une présentation de coordonnées bancaires, alors que l’IBAN est l’identifiant utilisé pour les virements dans un cadre plus large. En pratique, les deux sont souvent liés sur le même document bancaire.
Peut-on faire un virement avec un RIB ?
Oui, un virement peut être réalisé à partir d’un rib, mais l’IBAN est aujourd’hui le format le plus utilisé. Selon la banque, le destinataire peut aussi avoir besoin du BIC. Pour éviter une erreur, mieux vaut envoyer les coordonnées complètes.
Peut-on donner son RIB sans risque ?
Oui, dans la plupart des cas, vous pouvez transmettre un rib à un organisme de confiance. Cela permet un virement ou un prélèvement autorisé. En revanche, il faut rester attentif à l’identité du destinataire bancaire et au contexte de la demande.
Où trouver le BIC sur un document bancaire ?
Le BIC figure généralement à côté de l’IBAN ou dans la zone des coordonnées internationales. Ce code identifie la banque sur le réseau bancaire. Si vous ne le voyez pas, votre banque peut vous le fournir dans l’espace client. En complément, découvrez banque postale code banque.
Un RIB est-il valable à l’international ?
Le rib peut servir de base, mais pour un paiement international, l’IBAN et souvent le BIC sont requis. Selon le pays, des règles différentes peuvent s’appliquer. Pour un virement hors zone européenne, vérifiez toujours les exigences du destinataire.
Que vérifier avant d’envoyer ses coordonnées ?
Avant d’envoyer un rib, contrôlez le numéro, le code, le nom du titulaire et la cohérence du document. Un dernier regard évite bien des erreurs. Si vous avez un doute, comparez avec l’IBAN affiché dans votre banque et demandez confirmation au destinataire.

Vous aimerez aussi
 Banque

 Banque
 Banque
 Banque